大行评级现分歧,纸浆频繁涨价能否救玖龙?
纸浆价格频繁上涨,引发市场对造纸行业盈利修复的预期。多家大行对玖龙纸业(02689.HK)的评级出现明显分歧,折射出市场对其前景的谨慎态度。纸浆涨价能否真正拯救玖龙,仍需从成本传导、供需格局及企业基本面等多维度审视。
纸浆涨价的双刃剑
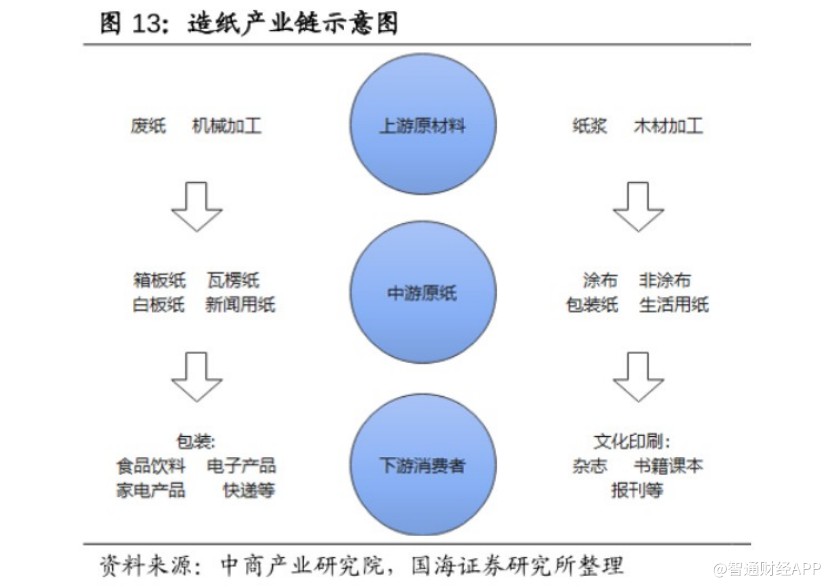
纸浆是造纸的核心原材料,其价格上涨通常推升成品纸价格,利好拥有浆纸一体化布局的企业。玖龙纸业作为包装纸龙头,近年来逐步向上游纸浆产能延伸,理论上可部分对冲成本压力。但问题在于,本轮纸浆涨价更多由供给扰动(如海外浆厂检修、物流瓶颈)驱动,而非需求端强劲复苏。若终端消费未能同步跟进,提价传导不畅,纸企反而面临利润挤压。
大行分歧的焦点
看多大行的逻辑在于:纸浆涨价将加速行业落后产能出清,龙头纸企凭借规模与成本优势提升市占率;玖龙自身木浆产能投产可降低外购依赖,盈利弹性有望释放。而看空方则担忧:当前包装纸需求疲软(出口下滑、内需恢复缓慢),频繁提价可能抑制下游拿货意愿,导致库存累积;玖龙高负债扩张模式在利率高企环境下财务费用压力不减,现金流改善存疑。
基本面验证是关键
纸浆涨价对玖龙的救赎效果,最终取决于三点:其一,成本传导机制是否顺畅——需观察纸价提涨落地情况与下游接受度;其二,产能释放节奏——玖龙自有浆线能否如期达产并稳定运行,决定其成本改善空间;其三,需求侧边际变化——若下半年消费旺季带动包装纸需求回暖,涨价基础将更坚实。若上述条件无法兑现,单纯靠纸浆涨价难以根本扭转玖龙的盈利困局。
结论
纸浆频繁涨价为玖龙提供了短期估值修复的催化剂,但并非“救命稻草”。大行评级的分歧恰反映了市场对其长期盈利能力的质疑。投资者需密切关注纸价传导效率、库存去化速度及公司负债结构优化进展,而非盲目押注成本端单一变量。在行业周期底部,玖龙的突围仍需依赖需求实质回暖与自身运营效率的提升。
如若转载,请注明出处:http://www.pytdzy.com/product/50.html
更新时间:2026-11-01 13:01:21